学院网讯(通讯员 安昕雨)2026年10月23日上午,为提升会计方向研究生实务认知,打通理论学习与财会实务的壁垒,纪晶华教授带领研一、研二学生开展课下专题研讨,本次研讨聚焦高新技术企业财税实务问题展开交流。
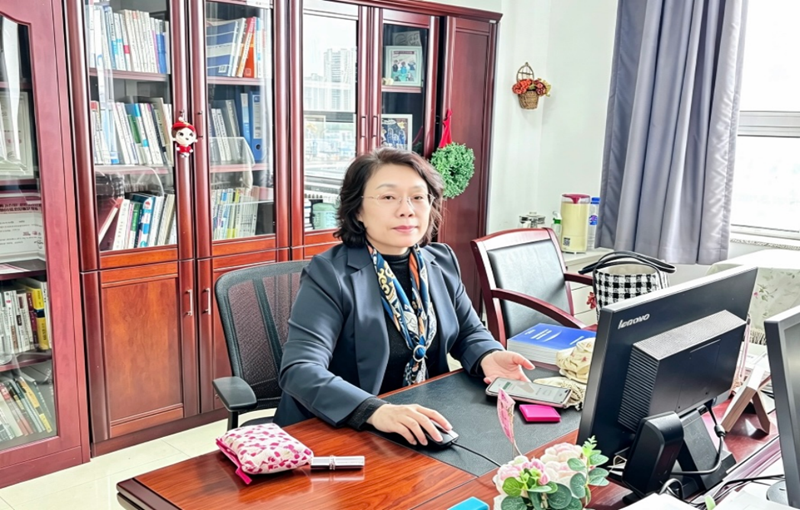
线下主讲照片 摄影:安昕雨
纪晶华教授首先对比了高新技术企业和普通企业可享受的政策差别。普通企业一般按照25%缴纳企业所得税,亏损最多可以往后结转5年抵扣;高新技术企业属于国家重点支持的科创企业,所得税可以按15%优惠税率缴纳,亏损抵扣年限最长可延长至10年。拥有高新技术企业资质,也更容易申报科技项目、专精特新企业,在贷款、政府采购、补贴、人才引进等方面具备优势。纪晶华教授特别提醒,研发费用加计扣除这项优惠不是高新技术企业独有的,如果符合条件,其他企业同样可以申请。
随后,纪晶华教授介绍了高新技术企业认定相关规则:高新技术企业资格有效期是3年,到期之后需要重新申报评审。实务里研发费用有三种统计口径,统计范围不一样。按照会计记账要求,研发用房屋的折旧、房租都可以记到研发费用里;申报高新技术企业的时候,这两项费用也可以算作研发投入;但在办理税收优惠时,房屋折旧、房租、农业田间试验费不能纳入优惠计算范围。如果委托国内机构或者个人开展研发,只能按实际研发费用的 80% 计算优惠基数。
纪晶华教授重点提醒了大家注意涉税风险:企业如果直接拿账本上记录的研发费用数据,以此申报高新技术企业和办理税收优惠,这样容易产生税务风险。税务部门有权核查研发费用情况,第三方机构出具的审计材料作为参考,最终以税务部门核查结果为准。研发费用统计不合规,不仅没法享受优惠,还可能影响高新技术企业资格。高新技术企业由科技、财政、税务多个部门联合评审,评审过程会听取税务部门意见,税务核查结果是评审的重要依据。
分享最后,纪晶华教授也对同学们提出学习要求:有会计从业背景的同学建议尽早备考注册会计师;同时鼓励同学们主动向师兄师姐请教,避免科研走弯路。此次会议为同学们提供了良好的交流学习机会,营造了浓厚的学术研讨氛围。通过分享与交流,大家进一步拓宽了研究思路,也更加坚定了深耕专业、求真务实的学习态度。
(初审人:纪晶华 复审人:张雷 终审人:朱宏伟 供稿单位:财会系)